Domain leasing-geschäft.de kaufen?
Wir ziehen mit dem Projekt
leasing-geschäft.de um.
Sind Sie am Kauf der Domain
leasing-geschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-geschäft.de kaufen?
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
Ähnliche Suchbegriffe für Kreditkarte
Top-Angebote
Produkte zum Begriff Kreditkarte:
-
GBC Laminiergerät 4410070EU DIN A4 KreditkarteGBC 4410070EU. Maximale Laminierungbreite: 24 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 400 mm, Tiefe: 180 mm, Höhe: 92 mm92,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Kann man bei Zara im Geschäft mit Kreditkarte zahlen?
Ja, bei Zara kann man im Geschäft in der Regel mit Kreditkarte zahlen. Die gängigsten Kreditkarten wie Visa, Mastercard und American Express werden akzeptiert. Es ist ratsam, vor dem Einkauf zu überprüfen, ob das jeweilige Zara-Geschäft Kreditkartenzahlungen akzeptiert. In einigen Fällen kann es vorkommen, dass nur bestimmte Kreditkartenmarken akzeptiert werden. Es ist auch möglich, dass zusätzliche Gebühren für die Verwendung einer Kreditkarte anfallen. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **

Welche Kreditkarte ist besser: die Sparkasse Kreditkarte oder die Sparda Bank Kreditkarte?
Es ist schwierig zu sagen, welche Kreditkarte besser ist, da dies von individuellen Bedürfnissen und Vorlieben abhängt. Beide Kreditkarten bieten ähnliche Grundfunktionen wie weltweite Akzeptanz und kontaktloses Bezahlen. Es kann hilfreich sein, die spezifischen Konditionen und Gebühren der jeweiligen Kreditkarten zu vergleichen, um eine fundierte Entscheidung zu treffen. **
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **
Top-Angebote
Produkte zum Begriff Kreditkarte:
-
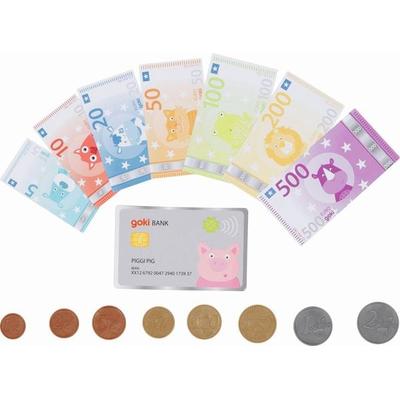
Spielgeld Tierische Taler, inkl. KreditkarteDen Umgang Mit Geld Und Zahlen Spielerisch Erlernen: Was Wäre Ein Kaufmannsladen Ohne Währung? Durch Spielerisches Nachahmen Von Alltäglichen Situationen Werden Zudem Soziale Interaktionen Erlernt. Enthält Geldscheine, Münzen Und Eine Kreditkarte...4,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
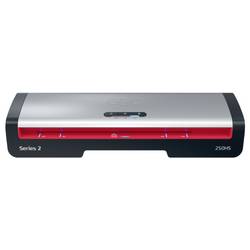
GBC Laminiergerät 4410071EU DIN A4, KreditkarteDas GBC 250HS A3-Laminiergerät ist eine zuverlässige und effiziente Lösung für den täglichen Laminierbedarf im Büro. Dieses Hochgeschwindigkeits-Laminiergerät wurde für professionelle Umgebungen entwickelt und verbindet Leistung mit Benutzerfreundlichkeit. Steigern Sie Ihre Produktivität und reduzieren Sie die Laminierzeit um 33 % mit GBC-Hochgeschwindigkeitsfolien. Mit einer schnellen Aufwärmzeit von 1 Minute laminiert es ein 75-Micron-A4-Blatt in nur 36 Sekunden und ist damit ideal für schnelle Büroarbeiten. Das intuitive Bedienfeld bietet drei Einstellungen für die Foliendicke von 75 bis 125 Mikron und damit Flexibilität für verschiedene Dokumententypen. Das Bedienfeld verfügt außerdem über eine Rücklaufsperrtaste, mit der sich falsch eingezogenen Folien problemlos entfernen lassen. Darüber hinaus bietet das SMART-Status-LED-System klare visuelle und akustische Hinweise: rot während des Aufwärmens, blau mit einem Ton, wenn das Gerät bereit ist, und eine automatische Abschaltung nach 15 Minuten Inaktivität, um Energie zu sparen. Die SMART-Eingangsführungs-LEDs sorgen für eine gerade Ausrichtung der Folien, um Staus zu vermeiden, und machen jede Laminierung perfekt. Schützen und bewahren Sie Ihre wichtigen Dokumente mit Schnelligkeit und einer glatten, professionellen Oberfläche. Schwarze und rote Farbe.134,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GBC Laminiergerät 4410070EU DIN A4 KreditkarteGBC 4410070EU. Maximale Laminierungbreite: 24 cm, Typ: Heisslaminator, Laminierungsgeschwindigkeit: 500 mm/min. Stromverbrauch (Standardbetrieb): 1400 W, AC Eingangsspannung: 220-240 V, AC Eingangsfrequenz: 50/60 Hz. Breite: 400 mm, Tiefe: 180 mm, Höhe: 92 mm92,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
-
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Kann man bei Zara im Geschäft mit Kreditkarte zahlen?
Ja, bei Zara kann man im Geschäft in der Regel mit Kreditkarte zahlen. Die gängigsten Kreditkarten wie Visa, Mastercard und American Express werden akzeptiert. Es ist ratsam, vor dem Einkauf zu überprüfen, ob das jeweilige Zara-Geschäft Kreditkartenzahlungen akzeptiert. In einigen Fällen kann es vorkommen, dass nur bestimmte Kreditkartenmarken akzeptiert werden. Es ist auch möglich, dass zusätzliche Gebühren für die Verwendung einer Kreditkarte anfallen. **
Ähnliche Suchbegriffe für Kreditkarte
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Welche Kreditkarte ist besser: die Sparkasse Kreditkarte oder die Sparda Bank Kreditkarte?
Es ist schwierig zu sagen, welche Kreditkarte besser ist, da dies von individuellen Bedürfnissen und Vorlieben abhängt. Beide Kreditkarten bieten ähnliche Grundfunktionen wie weltweite Akzeptanz und kontaktloses Bezahlen. Es kann hilfreich sein, die spezifischen Konditionen und Gebühren der jeweiligen Kreditkarten zu vergleichen, um eine fundierte Entscheidung zu treffen. **
-
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.