Domain leasing-geschäft.de kaufen?
Wir ziehen mit dem Projekt
leasing-geschäft.de um.
Sind Sie am Kauf der Domain
leasing-geschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-geschäft.de kaufen?
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **

Ähnliche Suchbegriffe für Bank
Top-Angebote
Produkte zum Begriff Bank:
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank WIENBank WIEN, klappbar von Garden PleasureDie Bank WIEN aus Eukalyptusholz ist eine wunderschöne Sitzgelegenheit für Ihren Garten, Ihre Terrasse oder Ihren Balkon. Das filigrane Gestell aus Stahl sorgt für Stabilität und ist zudem mit einem Klappmechanismus ausgestattet. So kann die Bank bei Bedarf schnell transportiert und platzsparend verstaut werden. Die flachen Holzleisten an Rücken- und Sitzfläche sorgen für eine gute Luftzirkulation und die besondere Härte des Holzes schützt vor Witterungseinflüssen. Die Gartenbank wirkt neben Grünflächen und Blumen besonders dekorativ und besitzt ein zeitloses Design. Auf diesem stabilen Zweisitzer lassen sich sonnige Tage entspannt draußen verbringen. Die Gesamtmaße der Holzbank betragen 116 x 89 x 58 cm (B x H x T) mit einer Sitzfläche von 106 x 40,4 cm. Durch ihr zeitlos schönes Design und ihre Stabilität lädt die Gartenbank zum entspannten Verweilen ein.Eukalyptus zählt zu den Harthölzern und sorgt somit für eine ausgezeichnete Stabilität des A386,28 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter



-
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
-
Wie hoch ist die Finanzierung über die Bank?
Die Höhe der Finanzierung über die Bank hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck, der Bonität des Kreditnehmers und der Sicherheiten, die gestellt werden können. In der Regel können Banken Kredite in unterschiedlichen Größenordnungen vergeben, von kleinen Beträgen bis hin zu großen Unternehmensfinanzierungen. Es ist daher empfehlenswert, sich direkt bei der Bank über die genauen Konditionen und Möglichkeiten zu informieren. **
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **


Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **
Top-Angebote
Produkte zum Begriff Bank:
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
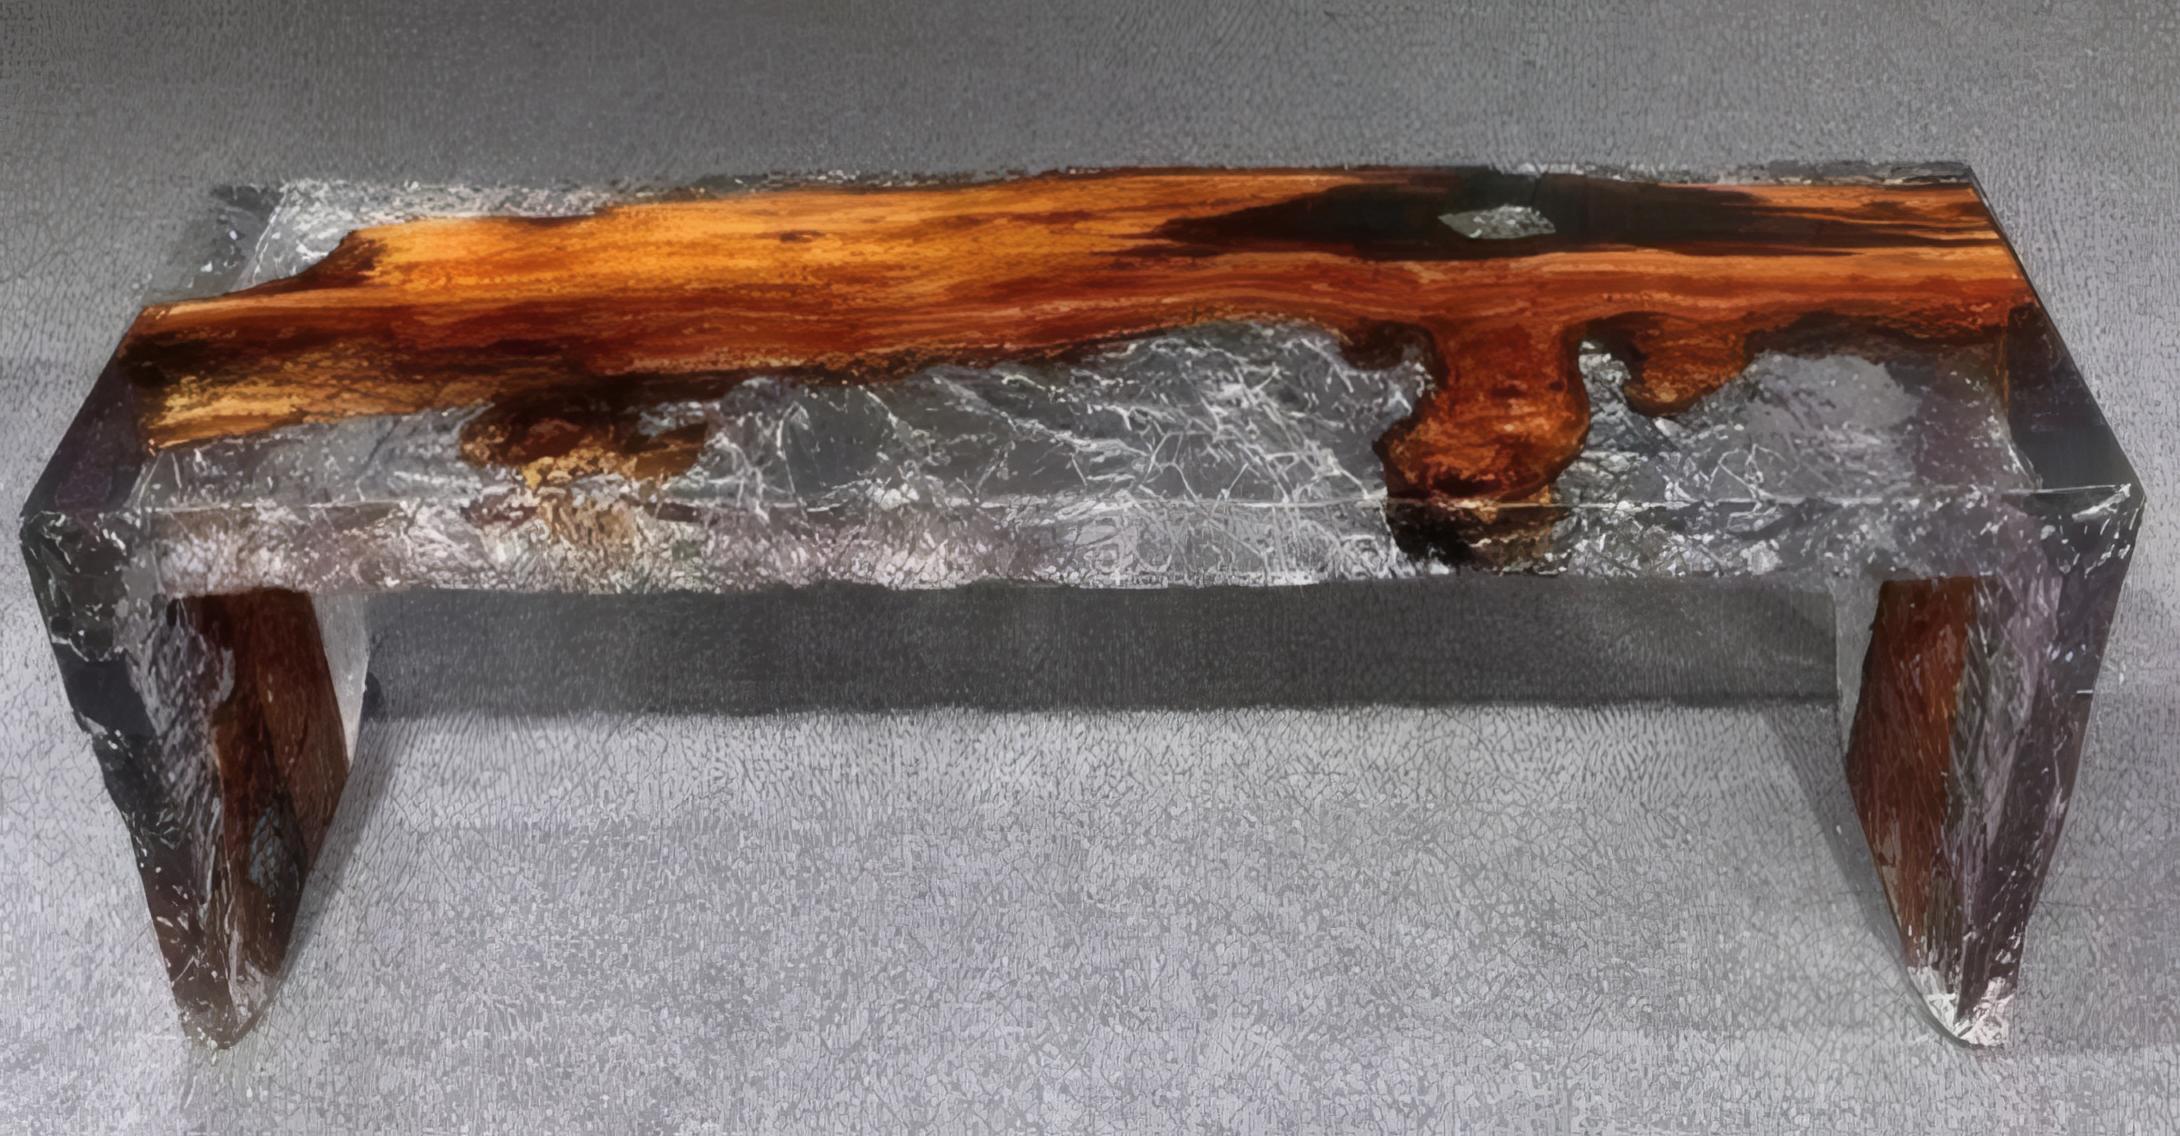
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankBank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
-
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
-
Wie hoch ist die Finanzierung über die Bank?
Die Höhe der Finanzierung über die Bank hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck, der Bonität des Kreditnehmers und der Sicherheiten, die gestellt werden können. In der Regel können Banken Kredite in unterschiedlichen Größenordnungen vergeben, von kleinen Beträgen bis hin zu großen Unternehmensfinanzierungen. Es ist daher empfehlenswert, sich direkt bei der Bank über die genauen Konditionen und Möglichkeiten zu informieren. **
Ähnliche Suchbegriffe für Bank
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank WIENBank WIEN, klappbar von Garden PleasureDie Bank WIEN aus Eukalyptusholz ist eine wunderschöne Sitzgelegenheit für Ihren Garten, Ihre Terrasse oder Ihren Balkon. Das filigrane Gestell aus Stahl sorgt für Stabilität und ist zudem mit einem Klappmechanismus ausgestattet. So kann die Bank bei Bedarf schnell transportiert und platzsparend verstaut werden. Die flachen Holzleisten an Rücken- und Sitzfläche sorgen für eine gute Luftzirkulation und die besondere Härte des Holzes schützt vor Witterungseinflüssen. Die Gartenbank wirkt neben Grünflächen und Blumen besonders dekorativ und besitzt ein zeitloses Design. Auf diesem stabilen Zweisitzer lassen sich sonnige Tage entspannt draußen verbringen. Die Gesamtmaße der Holzbank betragen 116 x 89 x 58 cm (B x H x T) mit einer Sitzfläche von 106 x 40,4 cm. Durch ihr zeitlos schönes Design und ihre Stabilität lädt die Gartenbank zum entspannten Verweilen ein.Eukalyptus zählt zu den Harthölzern und sorgt somit für eine ausgezeichnete Stabilität des A386,28 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Bank RINCONArtikelmaße 1: Funktionssofa L190 × B68 × H77,5 Artikelmaße 2: Ausziehtisch L40 × B27 SB123 × SH40 × ST60 Sitzmöbel-Lattenbreite: 6 cm Stärke der Latten: 1,5 cm Höhe der Rückenlehne: 44 cm Funktion: Verstellbar Verstellbar: Armlehnen Armlehnen: Ja Höhe der Armlehne: 24 cm Sitzplätze: 2 Kissen: 2 46x46 Auflagen: 1 193x60 Auflagenstärke: 6 cm Füllung: Kissen: Polyurethan-Schaumstoff 100% / Sitzkissen: Polyesterfaser 20%; Polyurethanschaum 80% Tischlatten: 6 Stck Tischlattenbreite: 4,5 cm Tischplattenstärke: 2 cm Bein zu Bein Länge: 148 cm Bein zu Bein Breite: 65 cm Höhe der Tischunterkante: 23,5 cm Fußkappen: Nein Ausgleichsfüße: Nein Belastbarkeit [in kg]: 120 | Sitzmöbel 120 | Tisch 10kgArtikelinformationenLiegefläche ausgeklappt 197 cmAuflage unterteilt in 3x 60x41 cm und 2x 60x33 cmmit 5 Reißverschlüssen und 2 Bindebänder Verschlussart: Reißverschluss Waschbar: 30° Die Bank RINCON ist die ideale Ergänzung für Ihren Outdoorbereich.Die im Lieferumfang enthaltene grau gestreifte Auflage829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.