Domain leasing-geschäft.de kaufen?
Wir ziehen mit dem Projekt
leasing-geschäft.de um.
Sind Sie am Kauf der Domain
leasing-geschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-geschäft.de kaufen?
Was ist der Unterschied zwischen verschiedenen Blinkrelais?
Der Hauptunterschied zwischen verschiedenen Blinkrelais liegt in ihrer Funktionalität und Kompatibilität mit verschiedenen Fahrzeugen. Es gibt beispielsweise elektronische Blinkrelais, die eine schnellere Blinkfrequenz ermöglichen, oder spezielle Relais für LED-Blinker, die eine niedrigere Stromaufnahme haben. Es ist wichtig, das richtige Blinkrelais für das jeweilige Fahrzeugmodell und die verwendeten Blinker auszuwählen, um eine ordnungsgemäße Funktion zu gewährleisten. **
Was ist das Blinkrelais für die Yamaha MT-03?
Das Blinkrelais für die Yamaha MT-03 ist ein elektronisches Bauteil, das für die Steuerung der Blinkerfunktion zuständig ist. Es sorgt dafür, dass die Blinker in einem bestimmten Rhythmus blinken und gibt auch akustische Signale ab. Das Blinkrelais ist in der Regel im elektrischen System des Motorrads integriert. **

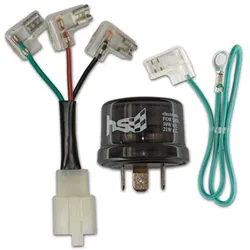
Ähnliche Suchbegriffe für Warnblinkschalter---Blinkrelais
Top-Angebote
Produkte zum Begriff Warnblinkschalter---Blinkrelais:
-
Spec-X BlinkrelaisSpec-X Blinkrelais (3 Steckanschlüsse). Das Blinkrelais (Blinkgeber) taktet die Blinker und sorgt für das gleichmäßige Blinkintervall. Elektrische Werte und Bauform bitte vor dem Kauf abgleichen. Praktisches Zubehör von Spec-X mit gutem ..14,16 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spec-X LED-BlinkrelaisSpec-X LED-Blinkrelais (2 Anschlüsse). Das LED-Blinkrelais ist für den Betrieb mit LED-Blinkern ausgelegt und verhindert das durch den geringen LED-Stromverbrauch sonst auftretende Schnellblinken. Elektrische Werte und Bauform bitte vor dem Kauf ..20,41 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kellermann Blinkrelais R 1Microrelais für Profis Das Blinkrelais R1 hat sehr kleine Abmessungen, blinkt lastunabhängig immer mit ruhigen 75 Blinkimpulsen pro Minute und hat eine Anschlussmöglichkeit für die Blinkkontrollleuchte. Es wird einfach in die Leitung, die zum ..39,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter




-
Wie tausche ich das Blinkrelais der Yamaha MT 125 aus?
Um das Blinkrelais der Yamaha MT 125 auszutauschen, müssen Sie zuerst die Verkleidungsteile entfernen, um Zugang zum Relais zu erhalten. Suchen Sie dann das alte Relais, das normalerweise in der Nähe des Lenkers oder unter dem Sitz montiert ist. Trennen Sie die Kabelverbindungen vom alten Relais und befestigen Sie sie am neuen Relais. Befestigen Sie das neue Relais an der gleichen Stelle wie das alte und bringen Sie die Verkleidungsteile wieder an. **
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
-
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
Top-Angebote
Produkte zum Begriff Warnblinkschalter---Blinkrelais:
-
PROTECH BlinkrelaisDer PROTECH Blinkrelais überzeugt mit hochwertiger Verarbeitung und sportlicher Optik. Als Universal-Artikel passt er an viele Modelle; prüfen Sie vorab die Kompatibilität mit Ihrem Motorrad. Material: Kunststoff, Ausführung keine separate ..29,95 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Spec-X BlinkrelaisSpec-X Blinkrelais (3 Steckanschlüsse). Das Blinkrelais (Blinkgeber) taktet die Blinker und sorgt für das gleichmäßige Blinkintervall. Elektrische Werte und Bauform bitte vor dem Kauf abgleichen. Praktisches Zubehör von Spec-X mit gutem ..14,16 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen verschiedenen Blinkrelais?
Der Hauptunterschied zwischen verschiedenen Blinkrelais liegt in ihrer Funktionalität und Kompatibilität mit verschiedenen Fahrzeugen. Es gibt beispielsweise elektronische Blinkrelais, die eine schnellere Blinkfrequenz ermöglichen, oder spezielle Relais für LED-Blinker, die eine niedrigere Stromaufnahme haben. Es ist wichtig, das richtige Blinkrelais für das jeweilige Fahrzeugmodell und die verwendeten Blinker auszuwählen, um eine ordnungsgemäße Funktion zu gewährleisten. **
-
Was ist das Blinkrelais für die Yamaha MT-03?
Das Blinkrelais für die Yamaha MT-03 ist ein elektronisches Bauteil, das für die Steuerung der Blinkerfunktion zuständig ist. Es sorgt dafür, dass die Blinker in einem bestimmten Rhythmus blinken und gibt auch akustische Signale ab. Das Blinkrelais ist in der Regel im elektrischen System des Motorrads integriert. **
-
Wie tausche ich das Blinkrelais der Yamaha MT 125 aus?
Um das Blinkrelais der Yamaha MT 125 auszutauschen, müssen Sie zuerst die Verkleidungsteile entfernen, um Zugang zum Relais zu erhalten. Suchen Sie dann das alte Relais, das normalerweise in der Nähe des Lenkers oder unter dem Sitz montiert ist. Trennen Sie die Kabelverbindungen vom alten Relais und befestigen Sie sie am neuen Relais. Befestigen Sie das neue Relais an der gleichen Stelle wie das alte und bringen Sie die Verkleidungsteile wieder an. **
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
Ähnliche Suchbegriffe für Warnblinkschalter---Blinkrelais
-
Spec-X LED-BlinkrelaisSpec-X LED-Blinkrelais (2 Anschlüsse). Das LED-Blinkrelais ist für den Betrieb mit LED-Blinkern ausgelegt und verhindert das durch den geringen LED-Stromverbrauch sonst auftretende Schnellblinken. Elektrische Werte und Bauform bitte vor dem Kauf ..20,41 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kellermann Blinkrelais R 1Microrelais für Profis Das Blinkrelais R1 hat sehr kleine Abmessungen, blinkt lastunabhängig immer mit ruhigen 75 Blinkimpulsen pro Minute und hat eine Anschlussmöglichkeit für die Blinkkontrollleuchte. Es wird einfach in die Leitung, die zum ..39,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Spec-X BlinkrelaisSpec-X Blinkrelais (3 Steckanschlüsse). Das Blinkrelais (Blinkgeber) taktet die Blinker und sorgt für das gleichmäßige Blinkintervall. Elektrische Werte und Bauform bitte vor dem Kauf abgleichen. Spec-X-Qualität für Motorrad, Roller und Moped.12,09 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Spec-X BlinkrelaisSpec-X Blinkrelais (12 V, 10 W x 2+1,2 W). Das Blinkrelais (Blinkgeber) taktet die Blinker und sorgt für das gleichmäßige Blinkintervall. Elektrische Werte und Bauform bitte vor dem Kauf abgleichen. Zweirad-Zubehör von Spec-X in solider Qualität.12,75 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.