Domain leasing-geschäft.de kaufen?
Wir ziehen mit dem Projekt
leasing-geschäft.de um.
Sind Sie am Kauf der Domain
leasing-geschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-geschäft.de kaufen?
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
Ähnliche Suchbegriffe für Mobilen
Top-Angebote
Produkte zum Begriff Mobilen:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
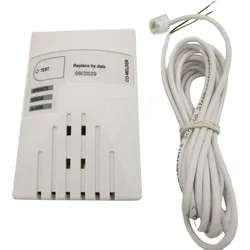
SCHABUS 300712 - Kohlenmonoxidmelder für mobilen EinsatzGAS ALARM GX-CO-12 Der GX-CO12 ist ein kleiner kompakter, aber hochpräziser CO-Melder, der beim TÜV Süd die aufwendige Vollprüfung nach DIN EN 50291 bestanden hat. Stecken Sie ihn einfach in Ihrem Wohnmobil, Wohnwagen oder sonstigem Freizeitfahrzeug mit Gaskoch- oder Kühlmöglichkeit an. Einsatzgebiete: mobiler Einsatz in Caravans und Booten Wohnmobil, Wohnwagen sonstige Freizeitfahrzeuge mit Gaskoch- und Kühlmöglichkeit Heizungskeller mit Gasheizung oder -therme Überall, wo Gas verbrannt wird, entsteht meist auch CO, mal mehr, mal weniger. Dauerhaft eingeatmetes CO, selbst wenn es nur in geringen Konzentrationen auftritt, reichert sich im Blut an und ist hochgiftig, im schlimmsten Fall sogar tödlich. Der CO-Melder GX-CO-12 warnt Sie definitiv rechtzeitig bevor es zu physiologischen Beeinträchtigungen kommt, wobei ein kurzer und schneller Anstieg z.B. beim Entzünden des Campingkochers nicht sofort zur Alarmierung führt. Dafür hat die Norm DIN EN 50291 sinnvolle Alarm-Verzögerungszeiten vorgeschrieben, die Sie nicht in die Versuchung führen, das Warngerät zu manipulieren oder sogar keines mitzuführen, weil die ständigen Alarmierungen eines nicht-verzögerten Gerätes am Ende nur Nerven kostet. Das Anschlusskabel montieren Sie fest in Ihrem Fahrzeug und verbinden es mit der Batteriespannung. Der vom TÜV Süd nach DIN EN 50291 voll geprüfte CO-Melder kann sowohl mobil in Ihrem Freizeitfahrzeug (z.B. Wohnmobil) als auch stationär bei Ihnen zu Hause eingesetzt werden. Für den mobilen Einsatz liegt eine Leitung für die Verbindung mit dem 12V oder 24V Akku bei. Leistungsmerkmale: Betrieb an Batterie-gestützten Bordnetzen mit 12 und 24 Volt unterwegs optische und laute akustische Warnung Überwachung von Kohlenmonoxid nach Norm für Wohnräume und Freizeitfahrzeuge TÜV-Vollprüfung nach DIN EN 50291 intelligente Auslöseverzögerung: von 120 Min. bei 30 ppm bis 1 Sek. bei 300 ppm intelligente Schaltung gegen Fehlalarme kalibriert ab Werk, hochselektiv, geringe Querempfindlichkeiten elektrochemischer Sensor mit hoher Lebensdauer Technische Daten: Betriebsspannung: 12 / 24 Volt DC aus Batterien oder Akkus Stromaufnahme: ca. 30 mA, max. 46 mA im Alarmfall Alarmierung lt. EN 50291: 60 Min. / 50 ppm 10 Min. / 100 ppm 1 Sek. / 300 ppm Sensor / Auswertung: elektrochemisch / ±1% genau Temperaturbereich: -15 °C / +45 °C Feuchtigkeit: 10 ... 90% rel. Hg, nicht kondens Schutzart: IP20 (IP54 gg. Aufpreis möglich) Schalldruck Piezo: 85 dB(A) @ 1m (bei 24 Volt) Abmessungen (HxBxT) : 88 x 58 x 38 mm Anschluss: RJ-Buchse, 2,5 m Kabel beiliegend Lieferumfang: Gasmelder GX-CO-12 Anschlusskabel, offene verzinnte Enden ausführliche Bedienungs- und Montageanleitung Montagematerial129,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **

Was bedeutet der Restwert beim Leasing?
Was bedeutet der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Nutzung des Fahrzeugs zahlt. Am Ende des Vertrags kann der Leasingnehmer entscheiden, ob er das Fahrzeug zum festgelegten Restwert kaufen möchte oder es zurückgibt. Ein niedriger Restwert kann jedoch zu höheren Raten führen, da der Leasinggeber ein höheres Risiko eingeht. **
Was passiert mit dem Restwert beim Leasing?
Was passiert mit dem Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Wenn der tatsächliche Restwert des Fahrzeugs am Ende des Leasingvertrags höher ist als der vorher vereinbarte Restwert, kann der Leasingnehmer die Differenz als Eigenkapital für ein neues Fahrzeug verwenden oder sich auszahlen lassen. Ist der Restwert niedriger als vereinbart, trägt der Leasinggeber das Risiko und muss die Differenz tragen. Es ist wichtig, den Restwert beim Leasingvertrag sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Vertrags zu vermeiden. **
Top-Angebote
Produkte zum Begriff Mobilen:
-
Benutzbarkeitsstudie anhand einer mobilen KalenderapplikationUsability Ist Eine Kerneigenschaft, Die Software Wie Auch Andere Technische Systeme Aufweisen Sollten. Denn, Unabhängig Davon Wie Technisch Hochwertig Ein System Ist, Wieviele Funktionen Es Auch Aufweist - Ist Es Nicht Leicht Oder Angenehm In Der...143,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
-
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
Ähnliche Suchbegriffe für Mobilen
-
SCHABUS 300712 - Kohlenmonoxidmelder für mobilen EinsatzGAS ALARM GX-CO-12 Der GX-CO12 ist ein kleiner kompakter, aber hochpräziser CO-Melder, der beim TÜV Süd die aufwendige Vollprüfung nach DIN EN 50291 bestanden hat. Stecken Sie ihn einfach in Ihrem Wohnmobil, Wohnwagen oder sonstigem Freizeitfahrzeug mit Gaskoch- oder Kühlmöglichkeit an. Einsatzgebiete: mobiler Einsatz in Caravans und Booten Wohnmobil, Wohnwagen sonstige Freizeitfahrzeuge mit Gaskoch- und Kühlmöglichkeit Heizungskeller mit Gasheizung oder -therme Überall, wo Gas verbrannt wird, entsteht meist auch CO, mal mehr, mal weniger. Dauerhaft eingeatmetes CO, selbst wenn es nur in geringen Konzentrationen auftritt, reichert sich im Blut an und ist hochgiftig, im schlimmsten Fall sogar tödlich. Der CO-Melder GX-CO-12 warnt Sie definitiv rechtzeitig bevor es zu physiologischen Beeinträchtigungen kommt, wobei ein kurzer und schneller Anstieg z.B. beim Entzünden des Campingkochers nicht sofort zur Alarmierung führt. Dafür hat die Norm DIN EN 50291 sinnvolle Alarm-Verzögerungszeiten vorgeschrieben, die Sie nicht in die Versuchung führen, das Warngerät zu manipulieren oder sogar keines mitzuführen, weil die ständigen Alarmierungen eines nicht-verzögerten Gerätes am Ende nur Nerven kostet. Das Anschlusskabel montieren Sie fest in Ihrem Fahrzeug und verbinden es mit der Batteriespannung. Der vom TÜV Süd nach DIN EN 50291 voll geprüfte CO-Melder kann sowohl mobil in Ihrem Freizeitfahrzeug (z.B. Wohnmobil) als auch stationär bei Ihnen zu Hause eingesetzt werden. Für den mobilen Einsatz liegt eine Leitung für die Verbindung mit dem 12V oder 24V Akku bei. Leistungsmerkmale: Betrieb an Batterie-gestützten Bordnetzen mit 12 und 24 Volt unterwegs optische und laute akustische Warnung Überwachung von Kohlenmonoxid nach Norm für Wohnräume und Freizeitfahrzeuge TÜV-Vollprüfung nach DIN EN 50291 intelligente Auslöseverzögerung: von 120 Min. bei 30 ppm bis 1 Sek. bei 300 ppm intelligente Schaltung gegen Fehlalarme kalibriert ab Werk, hochselektiv, geringe Querempfindlichkeiten elektrochemischer Sensor mit hoher Lebensdauer Technische Daten: Betriebsspannung: 12 / 24 Volt DC aus Batterien oder Akkus Stromaufnahme: ca. 30 mA, max. 46 mA im Alarmfall Alarmierung lt. EN 50291: 60 Min. / 50 ppm 10 Min. / 100 ppm 1 Sek. / 300 ppm Sensor / Auswertung: elektrochemisch / ±1% genau Temperaturbereich: -15 °C / +45 °C Feuchtigkeit: 10 ... 90% rel. Hg, nicht kondens Schutzart: IP20 (IP54 gg. Aufpreis möglich) Schalldruck Piezo: 85 dB(A) @ 1m (bei 24 Volt) Abmessungen (HxBxT) : 88 x 58 x 38 mm Anschluss: RJ-Buchse, 2,5 m Kabel beiliegend Lieferumfang: Gasmelder GX-CO-12 Anschlusskabel, offene verzinnte Enden ausführliche Bedienungs- und Montageanleitung Montagematerial129,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Roadbaker Hitzeschutz RoadClips für mobilen BackofenRoadBaker RoadClips-orange Die RoadClips sind der ideale Hitzgriffschutz für deinen RoadBaker. Sie sorgen für sicheren Halt beim Anfassen des RoadBakers und schützen deine Hände vor Verbrennungen. Dank des rutschfesten Silikonmaterials sind die RoadClips einfach zu verwenden und bieten optimalen Schutz. Sie sind hitzebeständig und spülmaschinengeeignet. Details Sicherer Halt durch strukturierte Silikongriffhalter Hitzebeständig von –40 °C bis 240 °C Spülmaschinengeeignet Einfach anzubringen und zu entfernen Technische Daten Material: Silikon Abmessungen (L x B x H): 8 x 4,5 x 1,7 cm Gewicht: 0,025 kg Lieferumfang 1 x RoadBaker RoadClips-orange8,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **
-
Was bedeutet der Restwert beim Leasing?
Was bedeutet der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Nutzung des Fahrzeugs zahlt. Am Ende des Vertrags kann der Leasingnehmer entscheiden, ob er das Fahrzeug zum festgelegten Restwert kaufen möchte oder es zurückgibt. Ein niedriger Restwert kann jedoch zu höheren Raten führen, da der Leasinggeber ein höheres Risiko eingeht. **
-
Was passiert mit dem Restwert beim Leasing?
Was passiert mit dem Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Wenn der tatsächliche Restwert des Fahrzeugs am Ende des Leasingvertrags höher ist als der vorher vereinbarte Restwert, kann der Leasingnehmer die Differenz als Eigenkapital für ein neues Fahrzeug verwenden oder sich auszahlen lassen. Ist der Restwert niedriger als vereinbart, trägt der Leasinggeber das Risiko und muss die Differenz tragen. Es ist wichtig, den Restwert beim Leasingvertrag sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Vertrags zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.