Domain leasing-geschäft.de kaufen?
Wir ziehen mit dem Projekt
leasing-geschäft.de um.
Sind Sie am Kauf der Domain
leasing-geschäft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-geschäft.de kaufen?
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **

Ähnliche Suchbegriffe für Gestalten
Top-Angebote
Produkte zum Begriff Gestalten:
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
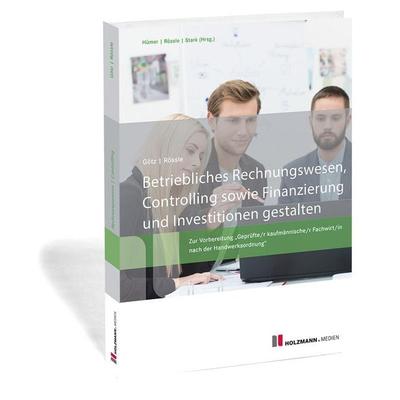
Rössle, Werner: Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestaltenBetriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten , Das vorliegende Lehrbuch richtet sich in erster Linie an Kursteilnehmer, die sich auf den Fortbildungsabschluss "Geprüfte/r kaufmännische/r Fachwirt/in nach der Handwerksordnung" vorbereiten. Es enthält exakt die Lerninhalte, die unter den entsprechenden Handlungsbereich dieser handwerklichen Weiterbildung fallen, z. B. - Kosten- und Leistungsrechnung gestalten und entscheidungsreif aufbereiten, - Planungsrechnung durchführen und Analysen erstellen, - Controlling als wesentliches Instrument der Unternehmensführung einsetzen, - Investitionsplanung durchführen sowie Finanzierungsvorschläge erarbeiten, - Liquiditätsplanung ausarbeiten und Liquidität mittels Forderungsmanagement gewährleisten. "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investitionen gestalten" kann jedoch auch jederzeit in anderen Wirtschaftsbereichen eingesetzt werden. Die neue Lehrbuchreihe wendet sich vor allem an angehende "Geprüfte kaufmännische Fachwirte nach der Handwerksordnung". Der Fokus in den Lehrgängen liegt darauf, die Lernenden zu befähigen, kaufmännisch-administrative Bereiche in Handwerksbetrieben und auch anderer kleiner und mittlerer Unternehmen eigenständig führen zu können. Hierzu zählt die Mitarbeiterführung aber auch die eigenständige Planung, Gestaltung und Kontrolle von typischen kaufmännischen Arbeitsprozessen in den Betrieben. Perfekte Abstimmung auf die Lehrgänge: Exakt nach den Vorgaben des neuen, bundeseinheitlichen Rahmenlehrplans. Handlungsorientierte Wissensvermittlung: für jeden Handlungsbereich genau ein Lehrbuch. Prüfungsorientierte Unterrichtsgestaltung: mit zahlreichen Fallbeispielen sowie Übungs- und Wiederholungsfragen. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202305, Autoren: Rössle, Werner~Götz, Michael, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 336, Keyword: Betriebliches Rechnungswesen; Controlling; Finanzierung; Finanzierungsvorschläge; Geprüfte/r kaufmännische/r Fachwirt/in; Handwerksordnung; Investitionsplanung; Kosten- und Leistungsrechnung; Liquiditätsplanung; Planungsrechnung, Fachschema: Controlling / Berufsbezogenes Schulbuch~Finanz~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Finanzen, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 21, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Fachbücher von Michael Götz, Werner RössleDas Lehrbuch "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten" bietet eine umfassende Grundlage für Kursteilnehmer, die sich auf den Fortbildungsabschluss als geprüfte kaufmännische Fachwirtin oder geprüfter kaufmännischer Fachwirt nach der Handwerksordnung vorbereiten. Es deckt alle relevanten Lerninhalte ab, die für die handwerkliche Weiterbildung erforderlich sind. Die Themen reichen von der Kosten- und Leistungsrechnung über die Planungsrechnung bis hin zum Controlling, das als zentrales Instrument der Unternehmensführung dient. Zudem werden Aspekte der Investitionsplanung und Finanzierung behandelt, einschliesslich der Liquiditätsplanung und des Forderungsmanagements. Das Buch ist nicht nur auf die spezifischen Anforderungen der Handwerksordnung abgestimmt, sondern kann auch in anderen Wirtschaftsbereichen angewendet werden. Die handlungsorientierte Wissensvermittlung ermöglicht es den Lernenden, kaufmännisch-administrative Prozesse in Handwerksbetrieben sowie in kleinen und mittleren Unternehmen eigenständig zu führen und zu gestalten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Taschenbuch von Werner Dr.Rössle,Michael Götz, HolzmannBetriebliches Rechnungswesen, Controlling Sowie Finanzierung Und Investition Gestalten, Taschenbuch Von Werner Dr.rössle,michael Götz, Holzmann Medien, 978-3-7783-1671-9, Seitenanzahl: 31934,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **

Was bedeutet der Restwert beim Leasing?
Was bedeutet der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Nutzung des Fahrzeugs zahlt. Am Ende des Vertrags kann der Leasingnehmer entscheiden, ob er das Fahrzeug zum festgelegten Restwert kaufen möchte oder es zurückgibt. Ein niedriger Restwert kann jedoch zu höheren Raten führen, da der Leasinggeber ein höheres Risiko eingeht. **
Was passiert mit dem Restwert beim Leasing?
Was passiert mit dem Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Wenn der tatsächliche Restwert des Fahrzeugs am Ende des Leasingvertrags höher ist als der vorher vereinbarte Restwert, kann der Leasingnehmer die Differenz als Eigenkapital für ein neues Fahrzeug verwenden oder sich auszahlen lassen. Ist der Restwert niedriger als vereinbart, trägt der Leasinggeber das Risiko und muss die Differenz tragen. Es ist wichtig, den Restwert beim Leasingvertrag sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Vertrags zu vermeiden. **
Top-Angebote
Produkte zum Begriff Gestalten:
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rössle, Werner: Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestaltenBetriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten , Das vorliegende Lehrbuch richtet sich in erster Linie an Kursteilnehmer, die sich auf den Fortbildungsabschluss "Geprüfte/r kaufmännische/r Fachwirt/in nach der Handwerksordnung" vorbereiten. Es enthält exakt die Lerninhalte, die unter den entsprechenden Handlungsbereich dieser handwerklichen Weiterbildung fallen, z. B. - Kosten- und Leistungsrechnung gestalten und entscheidungsreif aufbereiten, - Planungsrechnung durchführen und Analysen erstellen, - Controlling als wesentliches Instrument der Unternehmensführung einsetzen, - Investitionsplanung durchführen sowie Finanzierungsvorschläge erarbeiten, - Liquiditätsplanung ausarbeiten und Liquidität mittels Forderungsmanagement gewährleisten. "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investitionen gestalten" kann jedoch auch jederzeit in anderen Wirtschaftsbereichen eingesetzt werden. Die neue Lehrbuchreihe wendet sich vor allem an angehende "Geprüfte kaufmännische Fachwirte nach der Handwerksordnung". Der Fokus in den Lehrgängen liegt darauf, die Lernenden zu befähigen, kaufmännisch-administrative Bereiche in Handwerksbetrieben und auch anderer kleiner und mittlerer Unternehmen eigenständig führen zu können. Hierzu zählt die Mitarbeiterführung aber auch die eigenständige Planung, Gestaltung und Kontrolle von typischen kaufmännischen Arbeitsprozessen in den Betrieben. Perfekte Abstimmung auf die Lehrgänge: Exakt nach den Vorgaben des neuen, bundeseinheitlichen Rahmenlehrplans. Handlungsorientierte Wissensvermittlung: für jeden Handlungsbereich genau ein Lehrbuch. Prüfungsorientierte Unterrichtsgestaltung: mit zahlreichen Fallbeispielen sowie Übungs- und Wiederholungsfragen. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 202305, Autoren: Rössle, Werner~Götz, Michael, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 336, Keyword: Betriebliches Rechnungswesen; Controlling; Finanzierung; Finanzierungsvorschläge; Geprüfte/r kaufmännische/r Fachwirt/in; Handwerksordnung; Investitionsplanung; Kosten- und Leistungsrechnung; Liquiditätsplanung; Planungsrechnung, Fachschema: Controlling / Berufsbezogenes Schulbuch~Finanz~Rechnungswesen~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Finanzen, Warengruppe: HC/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 174, Höhe: 21, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
-
Was ist besser für das Geschäft Leasing oder Finanzierung?
Was ist besser für das Geschäft Leasing oder Finanzierung? Das hängt von den individuellen Bedürfnissen und Zielen des Unternehmens ab. Beim Leasing können Unternehmen die neueste Ausrüstung nutzen, ohne hohe Anschaffungskosten zu haben, während bei der Finanzierung das Eigentum am Vermögenswert am Ende des Zahlungsplans übergeht. Leasing kann auch steuerliche Vorteile bieten, während Finanzierung langfristig gesehen möglicherweise kostengünstiger ist. Letztendlich sollte die Entscheidung auf einer gründlichen Analyse der finanziellen Situation und langfristigen Ziele des Unternehmens basieren. **
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
Ähnliche Suchbegriffe für Gestalten
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Fachbücher von Michael Götz, Werner RössleDas Lehrbuch "Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten" bietet eine umfassende Grundlage für Kursteilnehmer, die sich auf den Fortbildungsabschluss als geprüfte kaufmännische Fachwirtin oder geprüfter kaufmännischer Fachwirt nach der Handwerksordnung vorbereiten. Es deckt alle relevanten Lerninhalte ab, die für die handwerkliche Weiterbildung erforderlich sind. Die Themen reichen von der Kosten- und Leistungsrechnung über die Planungsrechnung bis hin zum Controlling, das als zentrales Instrument der Unternehmensführung dient. Zudem werden Aspekte der Investitionsplanung und Finanzierung behandelt, einschliesslich der Liquiditätsplanung und des Forderungsmanagements. Das Buch ist nicht nur auf die spezifischen Anforderungen der Handwerksordnung abgestimmt, sondern kann auch in anderen Wirtschaftsbereichen angewendet werden. Die handlungsorientierte Wissensvermittlung ermöglicht es den Lernenden, kaufmännisch-administrative Prozesse in Handwerksbetrieben sowie in kleinen und mittleren Unternehmen eigenständig zu führen und zu gestalten.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebliches Rechnungswesen, Controlling sowie Finanzierung und Investition gestalten, Taschenbuch von Werner Dr.Rössle,Michael Götz, HolzmannBetriebliches Rechnungswesen, Controlling Sowie Finanzierung Und Investition Gestalten, Taschenbuch Von Werner Dr.rössle,michael Götz, Holzmann Medien, 978-3-7783-1671-9, Seitenanzahl: 31934,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Was ist der Restwert beim Leasing?
Was ist der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird zu Beginn des Vertrags festgelegt und beeinflusst die monatlichen Leasingraten. Wenn das Fahrzeug am Ende des Vertrags zurückgegeben wird, muss der tatsächliche Restwert mit dem vorher festgelegten Restwert verglichen werden. Wenn der tatsächliche Wert niedriger ist, kann dies zu zusätzlichen Kosten für den Leasingnehmer führen. Wenn der Wert höher ist, kann der Leasingnehmer möglicherweise davon profitieren. Insgesamt ist der Restwert beim Leasing ein wichtiger Faktor, der die Gesamtkosten und den Wert des Leasingvertrags beeinflusst. **
-
Was bedeutet der Restwert beim Leasing?
Was bedeutet der Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Nutzung des Fahrzeugs zahlt. Am Ende des Vertrags kann der Leasingnehmer entscheiden, ob er das Fahrzeug zum festgelegten Restwert kaufen möchte oder es zurückgibt. Ein niedriger Restwert kann jedoch zu höheren Raten führen, da der Leasinggeber ein höheres Risiko eingeht. **
-
Was passiert mit dem Restwert beim Leasing?
Was passiert mit dem Restwert beim Leasing? Der Restwert beim Leasing ist der geschätzte Wert des Fahrzeugs am Ende des Leasingvertrags. Wenn der tatsächliche Restwert des Fahrzeugs am Ende des Leasingvertrags höher ist als der vorher vereinbarte Restwert, kann der Leasingnehmer die Differenz als Eigenkapital für ein neues Fahrzeug verwenden oder sich auszahlen lassen. Ist der Restwert niedriger als vereinbart, trägt der Leasinggeber das Risiko und muss die Differenz tragen. Es ist wichtig, den Restwert beim Leasingvertrag sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Vertrags zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.